Domain erdgasanbieter-wechseln.de kaufen?
Wir ziehen mit dem Projekt
erdgasanbieter-wechseln.de um.
Sind Sie am Kauf der Domain
erdgasanbieter-wechseln.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erdgasanbieter-wechseln.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Fugenbürste Ersatzkopf leicht zu wechseln, für verschlissene FugenbürstenDie Borsten des Bürstenkopfes bestehen aus vermessingtem Stahldraht und sind in 2 Reihen zueinander angewinkelt angebracht. Es handelt sich bei diesem Produkt um ein Ersatzkopf für verschlissene Fugenbürsten. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.4,46 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
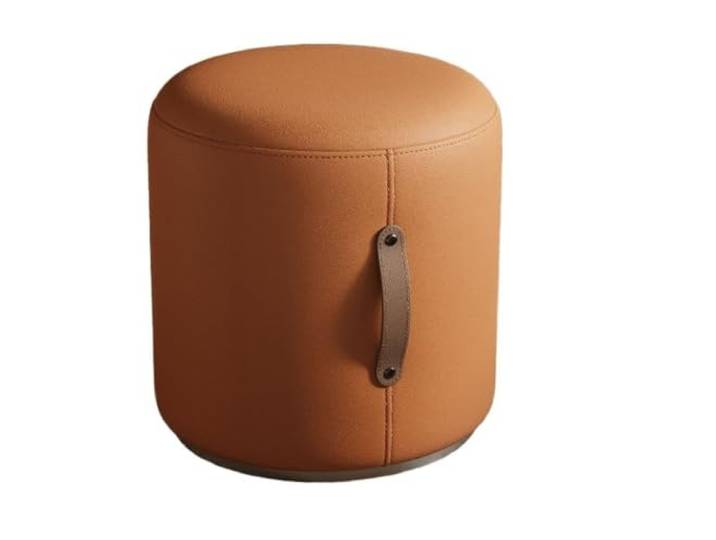
Vielseitig Runder Lederhocker for Wechseln der Schuhe, Couchtisch(Orange)Vielseitig Runder Lederhocker for Wechseln der Schuhe, Couchtisch(Orange). Modisches Design: Dieser runde Hocker verfügt über ein zylindrisches Design, das jedem Raum Modernität verleiht und ihn zu einer idealen Wahl for Sie zu Hause oder im Büro macht. Material: Dieser Hocker ist mit hochwertigem Leder verziert, das nicht nur ein luxuriöses Aussehen hat, sondern auch leicht zu reinigen und zu pflegen ist und eine langfristige Nutzung gewährleistet. Multifunktional: Unser drehbarer Hocker bietet eine 360-Grad-Drehfunktion und bietet so Flexibilität und Komfort, wenn Sie sich in Ihrem Arbeits- oder Wohnbereich bewegen. Farbvielfalt: Wählen Sie aus 4 atemberaubenden Farben, passend zu Ihrer Einrichtung und Ihrem persönlichen Stil. Bequemer Sitz: Weiche Sitze sorgen for Komfort bei längerem Gebrauch und eignen sich daher perfekt for Sitzen am Schreibtisch, for entspannte Gespräche oder zur Bewirtung von Gästen. Bietet ergonomische Unterstützung und dauerhaften Komfort beim täglichen Sitzen und Ruhen der Füße Farbe:Orange395,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Fugenbürste Ersatzkopf leicht zu wechseln, für verschlissene FugenbürstenDie Borsten des Bürstenkopfes bestehen aus vermessingtem Stahldraht und sind in 2 Reihen zueinander angewinkelt angebracht. Es handelt sich bei diesem Produkt um ein Ersatzkopf für verschlissene Fugenbürsten. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.4,46 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Vielseitig Runder Lederhocker for Wechseln der Schuhe, Couchtisch(Orange)Vielseitig Runder Lederhocker for Wechseln der Schuhe, Couchtisch(Orange). Modisches Design: Dieser runde Hocker verfügt über ein zylindrisches Design, das jedem Raum Modernität verleiht und ihn zu einer idealen Wahl for Sie zu Hause oder im Büro macht. Material: Dieser Hocker ist mit hochwertigem Leder verziert, das nicht nur ein luxuriöses Aussehen hat, sondern auch leicht zu reinigen und zu pflegen ist und eine langfristige Nutzung gewährleistet. Multifunktional: Unser drehbarer Hocker bietet eine 360-Grad-Drehfunktion und bietet so Flexibilität und Komfort, wenn Sie sich in Ihrem Arbeits- oder Wohnbereich bewegen. Farbvielfalt: Wählen Sie aus 4 atemberaubenden Farben, passend zu Ihrer Einrichtung und Ihrem persönlichen Stil. Bequemer Sitz: Weiche Sitze sorgen for Komfort bei längerem Gebrauch und eignen sich daher perfekt for Sitzen am Schreibtisch, for entspannte Gespräche oder zur Bewirtung von Gästen. Bietet ergonomische Unterstützung und dauerhaften Komfort beim täglichen Sitzen und Ruhen der Füße Farbe:Orange395,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
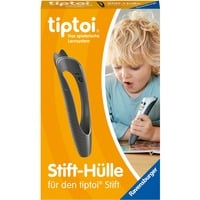
Ravensburger tiptoi Stift-Hülle zum Wechseln in schwarz (schwarz)Warnhinweise Achtung: Erstickungsgefahr wegen verschluckbarer Kleinteile! Achtung: Nicht geeignet für Kinder unter 36 Monaten! Altersempfehlung: ab 36 Monaten Katze oder Superheld? Mit den Stickern können Kinder ihren ganz individuellen Stift gestalten. Die Stifthüllen aus Soft-Grip-Material passen ausschließlich auf den tiptoi-Stift der 4. Generation. Auf einen Blick Empfohlene AltersgruppeKind Vorgeschlagenes GeschlechtJunge/Mädchen Empfohlenes Alter in Jahren (mind.)3 Jahr(e) Minimale Anzahl an Spielern1 Maximale Anzahl an Spielern1 Produktbeschreibung Weitere Produktinformationen Mit den kleinen Ohren erinnert die schwarze Hülle an eine Katze. Sie kann aber auch ganz leicht als Superheld gestaltet werden. Dank der enthaltenen Sticker sind der Kreativität keine Grenzen gesetzt. Einfach aufkleben und schon haben die Kinder ihren ganz individuellen Stift – originell und unverwechselbar. Die Stifthüllen aus Soft-Grip-Material passen ausschließlich auf den tiptoi Stift der 4. Generat...14,32 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Heimische Mineralien im Vergleich - 10er-SetHeimische Mineralien im Vergleich - 10er-Set , Mineralien sind chemische Verbindungen, die durch geologische Prozesse Kristalle bilden. Die eigenartigen Formen und schillernden Farben dieser Kristalle machen sie zu beliebten Schmuck- und Sammlerstücken. Diese neuartige Bestimmungskarte zeigt die häufigsten bei uns vorkommenden Mineralien. Der ideale Begleiter auf Spaziergängen, Wanderungen und Exkursionen. Der Vorteil dieser Bestimmungskarte liegt auf bzw. in der Hand! Sie ist kompakt, leicht, strapazierfähig und preiswert. Die Bestimmungskarte ist rasch in der Jackentasche verstaut. Das dicke Bestimmungsbuch kann zu Hause bleiben, nachschlagen kann man dort auch später! Die aufklappbare Karte ist drucklackiert, gerillt und gefalzt. Packmaß 10,5 x 21 cm. , Kerzen- & Seifenfarbmittel > Kerzen- & Seifenherstellung , Erscheinungsjahr: 20220609, Produktform: Kartoniert, Titel der Reihe: Quelle & Meyer Bestimmungskarten##, Redaktion: Quelle & Meyer Verlag, Seitenzahl/Blattzahl: 8, Abbildungen: 56 farbige Abbildungen, Keyword: Bestimmungskarte; Bestimmung; Mineralbestimmung; Schmuck; Set; Gesteine; Sammler; ten; Klassenset; Geologie; Gruppensatz; Bestimmungskarten; Steine; Sammelstücke; Gesteinskunde; Mineralienbestimmung; Bodenschätze; Kristalle; Klassensatz, Fachschema: Mineral - Mineralogie~Petrologie~Gestein, Fachkategorie: Gesteine, Mineralien und Fossilien: Sachbuch~Unterricht und Didaktik: Mathematik, Naturwissenschaften, Technik allgemein, Thema: Verstehen, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Petrologie (Gesteinskunde), Petrografie und Mineralogie, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Quelle + Meyer, Verlag: Quelle + Meyer, Verlag: Quelle & Meyer Verlag GmbH & Co., Länge: 206, Breite: 102, Höhe: 15, Gewicht: 226, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
-
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.